 توسط :
امروزه یکی از بزرگترین چالشهای مستاجران و موجران، تعیین قیمت منصفانه برای مبلغ رهن و اجاره است؛ اما خوشبختانه وجود فرمولهای استاندارد باعث شده دقت محاسبات افزایش پیدا کند و یک معامله کاملا شفاف بین دو طرف صورت بگیرد. اگر شما هم بین رهن کامل یا ترکیب رهن و اجاره سردرگم شدید، در این مقاله قرار است به شما بگوییم که چطور میتوانید با حفظ ارزش سرمایه خود، به بهترین شکل وضعیت مالیتان را مدیریت کنید.
تبدیل رهن به اجاره
تبدیل رهن به اجاره به بیان ساده یعنی مستاجر میتواند با کاهش مبلغ وثیقه، آن را به اجاره ماهیانه اضافه کند. مهمترین مزایای تبدیل رهن به اجاره عبارتند از:
- ثبات در پرداخت اجاره: با تبدیل مبلغ رهن به اجارهبها، اجاره ماهیانه ثابت است و موجر نمیتواند آن را بهصورت ناگهانی افزایش دهد.
- افزایش نقدینگی مستاجر: با تبدیل رهن کامل به اجاره، مستاجر میتواند نقدینگی خود را پسانداز یا آن را برای سایر نیازهای زندگی صرف کند.
- ایجاد درآمد ماهانه برای موجر: با تبدیل بخشی از ودیعه به اجاره، موجر بهجای دریافت مبلغ بیشتر میتواند هر ماه درآمد مشخصی بابت اجاره ملک خود دریافت کند.
همچنین معایب این روش عبارتند از:
- تعهد به پرداخت منظم: مستاجر باید بهصورت ماهانه و منظم اجاره پرداخت کند و در صورت تاخیر در پرداخت، با موجر به مشکل میخورد.
- کاهش قدرت پسانداز ماهانه: افزایش اجارهبها، توانایی مستاجر برای پسانداز را کاهش میدهد.
تبدیل اجاره به رهن
تبدیل اجاره به رهن یعنی اینکه مستاجر از مبلغ اجاره ماهانه کم و آن را به رهن اولیهای که قرار است بهعنوان ودیعه به موجر بپردازد، اضافه کند. از مهمترین مزایای تبدیل اجاره به رهن عبارتند از:
- کاهش مبلغ اجارهبها: با تبدیل بخشی از اجاره به رهن، اجاره ماهانه ملک کاهش پیدا میکند.
- مدیریت بهتر هزینههای ماهانه: افزایش مبلغ رهن باعث میشود فشار پرداخت اجاره روی مستاجر کاهش پیدا کند و بتواند هزینههای ثابت ماهانه خود را مدیریت کند.
- مناسب برای مستاجران دارای نقدینگی: اگر مستاجر دارای نقدینگی باشد، با پرداخت بخشی از آن بهعنوان رهن میتواند اجاره ماهانه کمتری بپردازد و در پایان قرارداد، ودیعه خود را پس بگیرد.
همچنین معایب این روش عبارتند از:
- نیاز به نقدینگی بیشتر: مستاجر باید در ابتدای قرارداد مبلغ زیادی را بهعنوان ودیعه پرداخت کند. بنابراین این روش به افرادی که سرمایه کافی ندارند، پیشنهاد نمیشود.
- ریسک کاهش ارزش سرمایه: در شرایط تورم، ارزش واقعی مبلغ رهن در طول مدت قرارداد کاهش پیدا میکند.
نرخ تبدیل رهن به اجاره چقدر است؟
نرخ تبدیل رهن به اجاره ثابت و یکسان نیست و میتواند بین ۲ تا ۴ درصد متغیر باشد؛ اما نرخ ۳٪ بهعنوان نرخ رایج مطرح میشود که مورد توافق مشاورین املاک، موجرین و مستاجران است. مقدار نرخ تبدیل به عوامل مختلفی بستگی دارد و مقدار دقیق آن بسته به موقعیت جغرافیایی ملک، نرخ تورم، وضعیت اقتصادی و... متفاوت است.
نرخ تبدیل برای شهرهای گوناگون و حتی محلههای مختلف یک شهر بزرگ مانند تهران فرق دارد. از طرفی یک ملک با برخورداری از امکانات خاصی مانند پارکینگ، آسانسور و… ارزش بیشتری پیدا میکند و باعث افزایش این نرخ میشود. به همین دلیل تعیین مبلغ بالاتر برای رهن در مقایسه با املاک دیگر، یک عرف موجه منطقهای است.
هر ۱۰۰ میلیون پول پیش چقدر اجاره است؟
در پاسخ به این سوال که هر ۱۰۰ میلیون رهن معادل چقدر اجاره است، میتوان گفت که مبلغ آن بسته به نرخ تبدیل فرق میکند. نرخ تبدیل هر یک میلیون رهن بین ۲۵ تا ۴۰ هزارتومان است و همانطور که گفتیم نرخ تبدیل در شهرهای مختلف و حتی محلههای مختلف یک کلان شهر میتواند متفاوت باشد.
با توجه به این نکته، نرخ تبدیل ممکن است بین ۲.۵ تا ۴ درصد باشد؛ اما معمولا ۳ درصد در نظر گرفته میشود. اگر کسی بخواهد ۱۰۰ میلیون رهن را به اجاره تبدیل کند، نرخ تبدیل بهازای هر یک میلیون، ۳۰ هزار تومان است. در جدول زیر تبدیل رهن به اجاره را بر اساس نرخهای متفاوت محاسبه کردیم:
| نرخ تبدیل هر ۱ میلیون رهن | اجاره معادل ۱۰۰ میلیون رهن | اجاره معادل ۵۰۰ میلیون رهن | اجاره معادل ۱ میلیارد رهن |
| ۲۵ هزار تومان | ۲ میلیون و ۵۰۰ هزار تومان | ۱۲ میلیون و ۵۰۰ هزار تومان | ۲۵ میلیون تومان |
| ۳۰ هزار تومان | ۳ میلیون تومان | ۱۵ میلیون تومان | ۳۰ میلیون تومان |
| ۳۵ هزار تومان | ۳ میلیون و ۵۰۰ هزار تومان | ۱۷ میلیون و ۵۰۰ هزار تومان | ۳۵ میلیون تومان |
| ۴۰ هزار تومان | ۴ میلیون تومان | ۲۰ میلیون تومان | ۴۰ میلیون تومان |
فرمول تبدیل رهن به اجاره و بالعکس با یک مثال ساده
در تبدیل رهن به اجاره باید طبق فرمول زیر، مبلغ رهن را در نرخ تبدیل ضرب کنید.
مبلغ رهن × نرخ تبدیل = اجاره ماهانه
برای مثال اگر مبلغ رهن کامل یک ملک، ۷۰۰ میلیون تومان باشد و نرخ تبدیل روی همان عرف پیش فرض یعنی ۳ درصد تنظیم شود، اجاره ماهانه معادل ۲۱ میلیون تومان است.
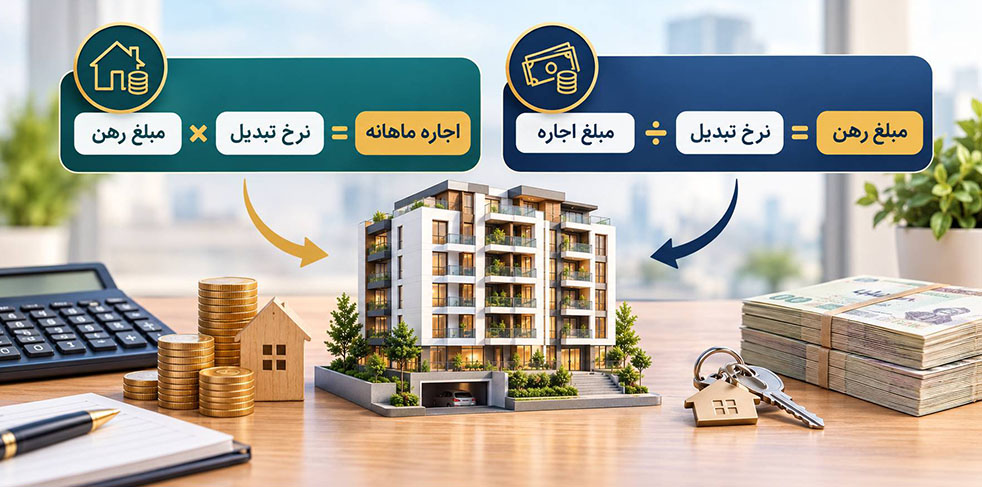
برای تبدیل اجاره به رهن باید طبق فرمول زیر، مبلغ اجاره را بر نرخ تبدیل تقسیم کرد.
مبلغ اجاره ÷ نرخ تبدیل = مبلغ رهن
برای مثال اگر مبلغ اجاره ماهانه ۱۵ میلیون تومان تعیین شده باشد، با در نظر گرفتن نرخ تبدیل ۳٪، مبلغ رهن معادل ۴۵۰ میلیون تومان است.
بررسی حالت ترکیبی با مثال
بسیاری از قراردادها نه رهن کامل و نه اجاره خالص هستند، بلکه بهصورت ترکیبی از هر دو، صورت میگیرند. در این حالت مستاجرین باید تفاوت رهن کامل ملک را با مبلغی که واقعا پرداخت میشود، طبق فرمول زیر به اجاره ماهانه تبدیل کنند:
(رهن کامل – رهن پرداختی) × نرخ تبدیل = اجاره ماهانه
برای مثال اگر رهن کامل ملک ۷۰۰ میلیون تومان است و ۲۰۰ میلیون تومان نقد پرداخت میشود، با نرخ عرفی ۳٪، مابهالتفاوت آن ۱۵ میلیون تومان اجاره ماهانه است.
۱۵۰۰۰۰۰۰ = ٪۳ × ۵۰۰۰۰۰۰۰۰
این حالت به کسانی پیشنهاد میشود که با وجود نقدینگی محدود، توانایی پرداخت اجارههای سنگین را ندارند. بنابراین با پرداخت مبلغ بیشتری برای رهن میتوانند فشار اجارهبهای ماهانه ملک را کمتر کنند.
مقایسه هزینههای اجاره و رهن
تبدیل رهن به اجاره و بالعکس، هر کدام مزایا و معایب خاص خودشان را دارند؛ بنابراین بهتر است افراد با در نظر گرفتن شرایط فعلی و چشمانداز بلندمدت وضعیت مالی خود، بهترین تصمیم را بگیرند.
تصور کنید برای رهن کامل یک آپارتمان ۱۰۰ متری در مرکز شهر باید ۱ میلیارد تومان بهعنوان رهن بپردازید. در صورتی که با تبدیل رهن به اجاره میتوانید ۳۰۰ میلیون تومان پول پیش و ماهیانه ۲۱ میلیون تومان اجاره پرداخت کنید.
در مقابل اگر ملک را با ۱ میلیارد تومان رهن کامل کنید، در مدت زمان قرارداد هیچ اجارهای پرداخت نمیکنید و در نهایت میتوانید پس از پایان قرارداد ودیعه خود را پس بگیرید.
بدیهی است که اگر بتوانید مبلغ ودیعه را پرداخت کنید، رهن کامل بهصرفهتر است؛ اما اگر این مبلغ را ندارید، چارهای نیست جز اینکه ماهانه اجارهبهای مشخصی بپردازید. در جدول زیر، هزینههای رایج رهن و اجاره و رهن کامل را با یکدیگر مقایسه کردیم:
| نوع هزینه | رهن کامل | رهن و اجاره |
| فرصت سودآوری ودیعه | پایین، بهدلیل بلوکه شدن سرمایه نزد موجر | بالا، بهدلیل فرصت سرمایهگذاری در بانک، بورس، خرید طلا |
| هزینههای پرداخت ماهانه | ندارد | دارد، بهدلیل کاهش بودجه خانوار |
| کارمزد، چک، انتقال وجه | فقط یک بار در شروع و پایان قرارداد | دورهای (ماهانه) |
| هزینه جابهجایی زودهنگام | بالا | پایین |
عوامل موثر بر قیمت اجاره و رهن
قیمت رهن و اجاره تحتتاثیر عوامل مختلفی هستند و بهطور سالانه تغییرات زیادی دارند. برای مثال عواملی مانند سن بنا، کیفیت ساخت، امکاناتی مانند نما و نورگیر، آسانسور، پارکینگ، انباری و… بر نرخ تبدیل رهن به اجاره و بالعکس تاثیر میگذارند.
از طرفی با وجود اینکه نرخ تبدیل عرف کشور ۳٪ است؛ اما چون قانونی در این خصوص وجود ندارد، مبلغ نهایی رهن و اجاره با توجه به توافق طرفین مشخص میشود. نرخ تبدیل کاملا توافقی است و بسته به عرق منطقه، میزان تقاضا و شرایط بازار فرق میکند. مهمترین عوامل موثر بر قیمت اجاره و رهن عبارتند از:
- نوع شهر: رهن و اجاره در کلان شهرهایی مانند مشهد و تهران بیشتر است.
- تفاوت در مناطق شهرها: نرخ تبدیل رهن و اجاره بسته به مناطق مرکزی شهرها متفاوت است.
- سن بنا: معمولا رهن و اجاره خانههای نوساز و کلید نخورده بیشتر است.
- میزان عرضه و تقاضا: میزان عرضه و تقاضا در بازار مسکن میتواند باعث تغییرات زیادی در مبلغ رهن و اجاره شود.
- تفاوت در محله: در محلههای لوکس برای نرخ تبدیل رهن به اجاره، بهجای ۳٪ از ۳.۵٪ استفاده پس شود.
مهمترین نکات درباره تبدیل رهن به اجاره و بالعکس
برای تبدیل رهن به اجاره و بالعکس، موجر و مستاجر باید چند نکته مهم را در نظر بگیرند که عبارتند از:
نکاتی برای موجر
- اگر نرخ تبدیل خیلی پایینتر از عرف منطقه تعیین شود، بازده سرمایه شما کاهش پیدا میکند.
- هنگام تمدید قرارداد، افزایش سالانه اجاره باید تابع توافق طرفین باشد و با در نظر گرفتن سقفهای مصوب اتحادیه مشاوران املاک صورت بگیرد.
- برای تعیین اجارهای که باید مشخص کنید، اول قرارداد اجاره، قیمت املاک مشابه و نظر مشاور مالیاتی را در نظر بگیرید. افزایش ۱۸٪ سالانه تنها یک معیار تقریبی برای اطمینان از معقول بودن مبلغ است؛ بنابراین نیازی نیست حتما درآمد اجاره بر اساس ۱۸٪ اضافه شود.
- نرخ محاسبه رهن و اجاره به نرخ سود بانکی بستگی دارد؛ بنابراین در صورت افزایش نرخ سود بانکی، اگر مالک بداند که سود دریافتی او بیشتر از خواباندن پول رهن در بانک است، میتواند نرخ تبدیل رهن و اجاره را افزایش دهد.
نکاتی برای مستاجر
- با توجه به اینکه ممکن است حتی عرف دو خیابان مجاور متفاوت باشد، حتما نرخ تبدیل را از چند بنگاه بپرسید.
- قبل از پرداخت رهن از اصالت سند و مالکیت آن مطمئن شود.
- در صورت رهن یا اجاره مغازه، قبل از اینکه تصمیم نهاییتان را بگیرید، مقاله مربوط به نکات قابل توجه در هنگام عقد قرارداد اجاره و رهن مغازه را بررسی کنید. سپس یک قرارداد رسمی با کد رهگیری تنظیم کنید تا در صورت بروز مشکل قانونی بتوانید از حق خود دفاع کنید.
چگونه دو پیشنهاد رهن کامل یا رهن و اجاره را بررسی کنیم؟
اگر دو پیشنهاد متفاوت دریافت کردید که یکی بهصورت رهن کامل و دیگری بهصورت رهن و اجاره است، ابتدا هر دو را به یک حالت مشابه تبدیل کنید؛ یعنی تبدیل هر دو به رهن کامل یا تبدیل هر دو به رهن و اجاره. سپس آنها را از نظر مبلغ مقایسه کنید که کدام یک بهصرفهتر است و تفاوت آنها را درک کنید. برای بررسی رهن کامل یا رهن و اجاره باید به موارد زیر هم توجه کنید:
- نیاز به نقدینگی: در رهن کامل نیاز به نقدینگی بالا است و فرد باید ودیعه را کامل بپردازد؛ اما در روش رهن و اجاره، مبلغ ودیعه کمتر تعیین میشود.
- جریان نقدی ماهانه: رهن کامل نیازی به جریان نقدی ماهانه ندارد؛ اما در روش رهن و اجاره باید مبلغ مشخصی ماهانه برای اجارهبهای ملک کنار گذاشته شود.
- امکان استفاده از فرصتهای سرمایهگذاری: در رهن کامل، سرمایه شما بهعنوان رهن قفل میشود؛ اما در رهن و اجاره، فرد میتواند با مابقی پول خود سرمایهگذاری کند.
- قدرت چانه زنی: معمولا مستاجر با پرداخت ودیعه سنگین میتواند امتیازات بیشتری بگیرد؛ اما این امکان در روش رهن و اجاره وجود ندارد.
- اثر افزایش نرخ تبدیل بازار: هر چه نرخ تبدیل در بازار مسکن بالاتر باشد، رهن کامل در مقایسه با رهن و اجاره گزینه بهتری است.
- ریسک استرداد ودیعه: در رهن کامل احتمال دارد پس از پایان قرارداد مالک برای برگرداندن ودیعه بدقولی کند؛ اما ریسک رهن و اجاره بهدلیل مبلغ پایین رهن کمتر است.
تبدیل رهن به اجاره یا اجاره به رهن؛ کدام بهصرفهتر است؟
در پاسخ به این سوال که تبدیل رهن به اجاره بهتر است یا اجاره به رهن، باید بگوییم که بستگی به هزینه فرصت پول دارد. اگر بازده سالانهای که میتوانید از همان مبلغ رهن کسب کنید (از طریق هر نوع سرمایهگذاری، سپرده بانکی و…)، از نرخ تبدیل سالانه (معادل ۳۶٪ در سال) کمتر است، پرداخت رهن بیشتر و اجاره کمتر برای مستاجر، صرفه اقتصادی بیشتری دارد. در مقابل اگر نقدینگی شما کم است، راهحل دیگری جز افزایش مبلغ اجارهبها وجود ندارد.
سخن پایانی
در این مقاله تبدیل رهن به اجاره و بالعکس را با یکدیگر مقایسه کردیم. در پایان نمیتوان گفت که تبدیل رهن به اجاره بهتر است یا اجاره به رهن؛ زیرا جواب این سوال کاملا به شرایط خودتان بهعنوان مستاجر یا موجر، شرایط اقتصادی، میزان نقدینگی، توان پرداخت ماهانه و در نهایت به توافق بین موجر و مستاجر بستگی دارد. البته بررسی نرخهای رایج اجاره ملک در منطقه مورد نظر و توجه به نرخ تبدیل عرف هم خیلی مهم است.
سوالات متداول
۱. آیا نرخ تبدیل رهن و اجاره در همه شهرها یکسان است؟
خیر، نرخ تبدیل رهن و اجاره با توجه به هر شهر و منطقه متفاوت است.
۲. چه عواملی بر نرخ تبدیل تاثیر میگذارند؟
منطقه و موقعیت، شرایط ملک، میزان عرضه و تقاضا و عرف بازار از عوامل موثر بر نرخ تبدیل هستند.
۳. رهن کامل بهتر است یا رهن و اجاره؟
انتخاب بین رهن کامل یا رهن و اجاره به توان مالی و شرایط مستاجر و موجر بستگی دارد.